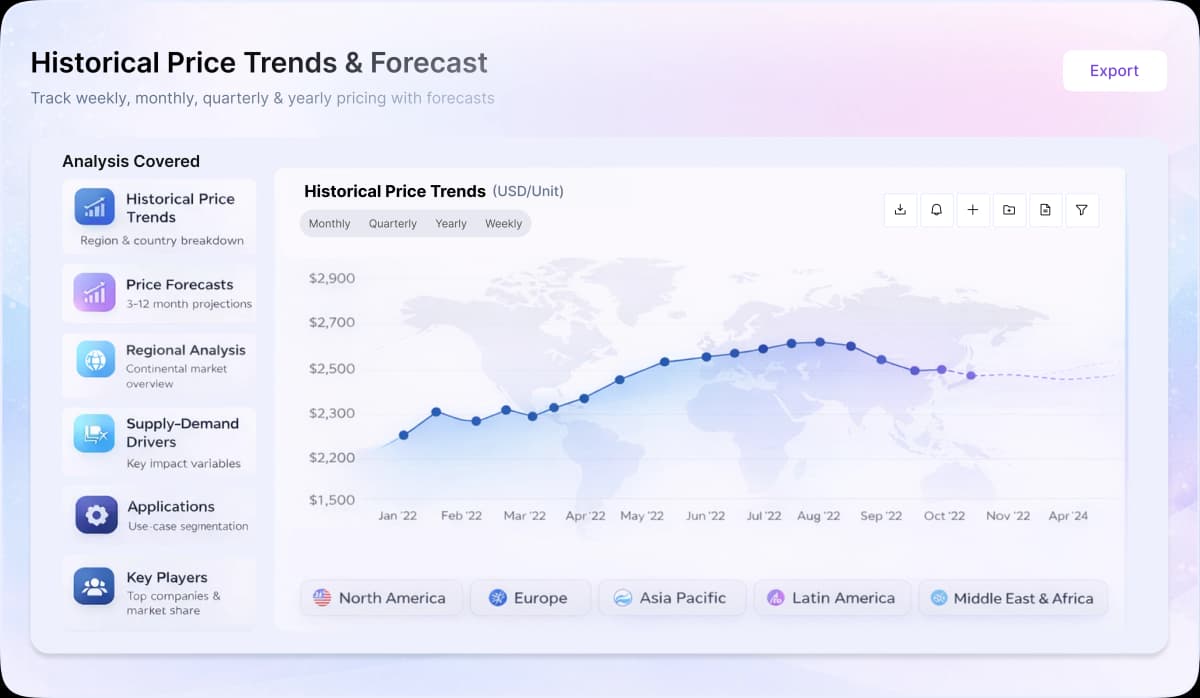
- Die weltweiten Titanpreise entwickelten sich im Q1 2026 uneinheitlich und wurden trotz schwacher Fundamentaldaten im vorgelagerten Bereich und einer ungleichmäßigen Erholung der Nachfrage entlang der gesamten Wertschöpfungskette durch den Druck auf der Kostenseite gestützt.
- Die Bedingungen auf dem Rohstoffmarkt blieben uneinheitlich: Während Titangerüst und Schlacke aufgrund hoher Lagerbestände unter Druck standen, führten steigende Kosten für Schwefelsäure und Energie zu einem deutlichen Anstieg der Produktionskosten für Titandioxid.
- Die nachgelagerte Nachfrage entwickelte sich uneinheitlich: Während sich in High-End-Sektoren wie Luft- und Raumfahrt sowie Verteidigung eine stetige Erholung abzeichnete, beschränkte sich die zivile Nachfrage weitgehend auf notwendige Wiederauffüllungsmaßnahmen.
Asien
In Asien, insbesondere in China, verzeichneten die Titanpreise im Q1 2026 eine schwankende Entwicklung. Die Preise für Titangerz im vorgelagerten Bereich standen aufgrund hoher Lagerbestände und schwacher Kaufbereitschaft weiterhin unter Druck, da die nachgelagerten Verarbeiter strenge Kostenkontrollen beibehielten und ihre Beschaffung auf das notwendige Maß beschränkten. Das Segment Titanmetall, insbesondere Titanschwamm, verzeichnete jedoch stabile Preise, gestützt durch niedrige Lagerbestände und eine rege Nachfrage zur Wiederauffüllung der Lagerbestände. Die Hersteller zeigten eine starke Preisdisziplin und erhöhten ihre Angebote angesichts der knappen Verfügbarkeit. Die Erholung der Nachfrage verlief uneinheitlich: Während zivile Anwendungen nur ein begrenztes Wachstum verzeichneten, wiesen High-End-Sektoren wie Luft- und Raumfahrt sowie Verteidigung stabile Auftragseingänge auf, was die allgemeine Marktfestigkeit stützte. Handelsdaten deuten auf eine anhaltende Abhängigkeit von importiertem Titankonzentrat hin, was trotz der schwachen Stimmung im vorgelagerten Bereich eine strukturelle Abhängigkeit vom Import widerspiegelt.
Europa
Im Q1 2026 verzeichnete die Titanpreiskurve in Europa einen Aufwärtstrend, der hauptsächlich auf steigende Produktionskosten infolge logistischer Probleme aufgrund der Sperrung der Straße von Hormuz zurückzuführen war. Störungen in der Lieferkette und hohe Frachtkosten trieben die Importkosten für Titanrohstoffe in die Höhe und führten zu einer angespannten Versorgungslage in der Region. Die Nachfrage war stabil, wobei die Käufer eine zurückhaltende Haltung einnahmen; jedoch stützten begrenzte Importmengen und ein geringeres Angebot aus anderen Märkten den Anstieg der Titanpreise.
Nordamerika
Die Titanpreisentwicklung in Nordamerika verlief stabil, getragen von einer positiven Nachfrage aus den Bereichen Luft- und Raumfahrt, Verteidigung und Industrie. Im Gegensatz zu anderen Rohmetallen, deren Preis von energiebezogenen Faktoren beeinflusst wird, wurden die Titanpreise in Nordamerika von metallwirtschaftlichen Fundamentaldaten bestimmt, was zu geringeren Schwankungen führte. Ein solides Produktionsniveau und eine stabile Nachfrage verhinderten jeglichen Abwärtsdruck auf die Preise trotz logistischer Probleme und geringerer Liefermengen aus dem Ausland.