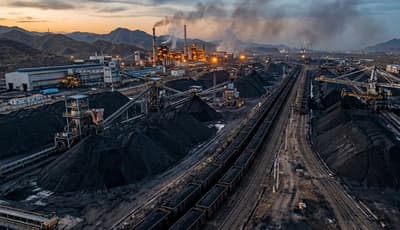
- 2026년 1분기 전 세계 코크스용 석탄 가격은 철강 생산량 부진으로 인해 초반에는 약세를 보였으나, 지정학적 혼란으로 인한 공급 리스크와 운임 우려가 커지면서 후반에는 반등하는 등 혼조세를 나타냈다.
- 원료 시장 동향은 균형을 유지했는데, 석탄 생산량은 안정적이었으나 일부 아시아 지역에서 국지적인 공급 차질이 발생하며 가용성이 위축되었다.
- 전 세계 철강 생산량이 감소함에 따라 하류 부문 수요는 여전히 부진한 상태를 유지했으며, 분기 말 회복 신호가 나타났음에도 불구하고 조달 규모는 제한적이었다.
아시아
2026년 1분기 아시아의 코크스용 석탄 가격은 약세에서 강세로 전환하는 추세를 보였는데, 초기에는 충분한 광산 공급과 제철소의 신중한 구매 태도로 인해 하락했다가, 이후 공급이 타이트해지고 해상 운송 리스크가 증가함에 따라 회복세를 보였습니다. 중국의 석탄 채굴 및 세척 부문은 꾸준히 성장한 반면, 수입은 전년 대비 1.3% 소폭 증가하여 상류 부문의 공급이 안정적이고 해상 공급에 대한 의존도가 지속되고 있음을 나타냈습니다. 그러나 전 세계 철강 생산량이 감소함에 따라 하류 수요는 여전히 제한적인 상태를 유지했으며, 2026년 1월 총 생산량은 전년 동기 대비 6.5% 감소한 1억 4,730만 톤을 기록하여 코크스용 석탄 소비가 감소했다. 분기 말의 회복세는 안전 점검과 철강 생산량 증가에 힘입어 이루어졌다.
유럽
2026년 1분기 유럽의 코크스용 석탄 가격은 철강 생산 부진과 수입 의존도로 인해 압박을 계속 받았다. 철강 수요는 부진한 상태를 유지했으며, EU 생산 추세는 전 세계적인 감소 추세를 반영하여 고로 가동률과 코크스용 석탄 소비량을 감소시켰다. 호르무즈 해협 교란 이후, 이 항로가 전 세계 해상 원유 무역량의 약 4분의 1을 담당함에 따라 수입 의존도가 높은 이 지역은 높은 운임 및 에너지 비용에 노출되었으며, 이로 인해 물류 및 투입 비용 부담이 가중되었다. 그럼에도 불구하고, 약한 하류 부문 수요로 인해 가격 상승 모멘텀은 제한되었다.
북미
2026년 1분기 북미의 코크스용 석탄 가격은 수출 연계 수요에 힘입어 비교적 안정적인 수준을 유지했으나, 소폭의 국내 철강 생산 활동으로 인해 상승폭이 제한되었다. 2025년 4분기 미국 석탄 수출량은 2,350만 쇼트톤에 달해 2026년 1분기로 접어들며 수출 기반이 탄탄함을 보여주었으며, 이는 시장 심리를 지지하는 요인이 되었다. 철강 생산량이 안정세를 유지하고 전기로 생산으로의 구조적 전환이 진행되면서 내수 수요는 여전히 제한적인 수준을 유지했다. 지정학적 혼란에 따른 연료비 및 운임 상승으로 인한 간접 비용 압박이 시장 상황에 영향을 미쳤으나, 공급에는 큰 변화를 주지 않았다.