Asien
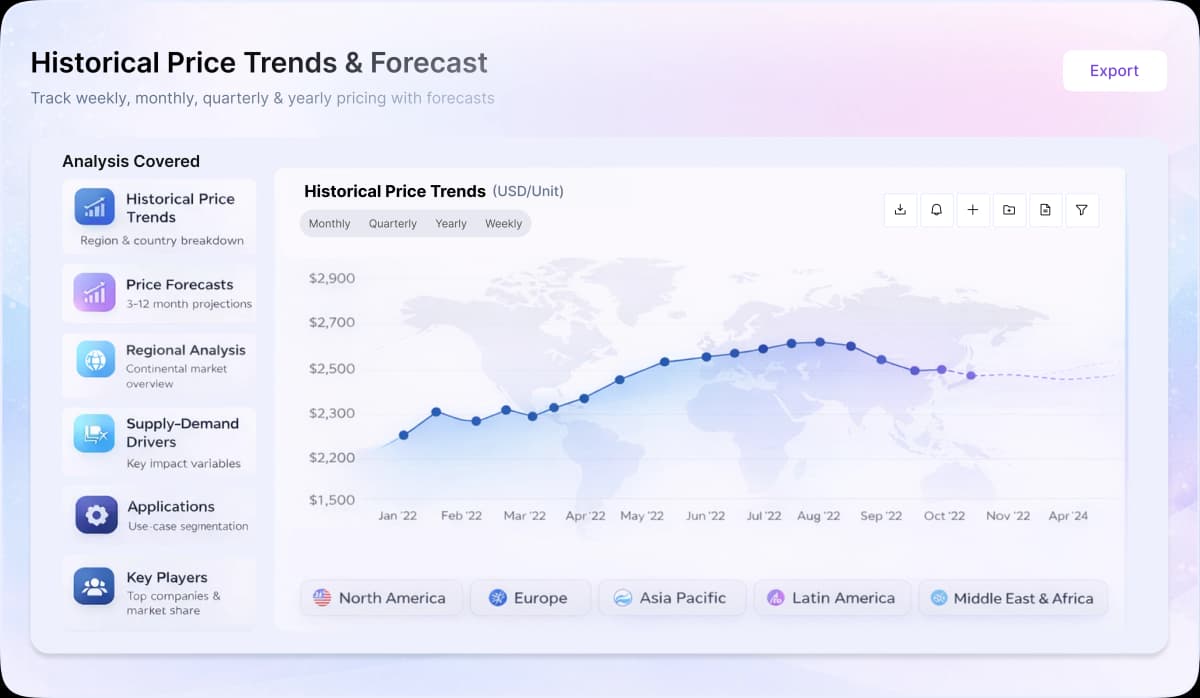
Die Preise für Epichlorhydrin (ECH) in Asien stiegen im Q1 2026 an, gestützt durch festere Propylenkosten und eine sich nach den Feiertagen zum chinesischen Neujahrsfest verbessernde Nachfrage nach Epoxidharzen. Chinesische Hersteller hielten ihre Auslastungsraten relativ stabil, während sich der Verbrauch in den nachgelagerten Bereichen Lacke, Elektrolaminate, Windenergie und technische Verbundwerkstoffe allmählich verbesserte. Höhere Rohölpreise und sich verengende Margen in der Petrochemie stärkten die Wirtschaftlichkeit der Rohstoffe und verschafften den Herstellern eine bessere Kostenunterstützung. Auch die Exportnachfrage verbesserte sich, da asiatische Anbieter auf den globalen Märkten wettbewerbsfähig blieben. Allerdings verhinderten reichlich vorhandene inländische Produktionskapazitäten und eine zurückhaltende Beschaffung in den nachgelagerten Bereichen einen stärkeren Preisanstieg. Gegen Ende des Quartals förderten die eskalierenden Spannungen im Nahen Osten und wachsende Sorgen über Störungen im Schiffsverkehr Vorsorgekäufe und stärkten die regionale Marktstimmung, obwohl die Preisgewinne insgesamt weiterhin in erster Linie kosten- und weniger nachfragegetrieben waren.
Europa
Die europäischen ECH-Preise stiegen im Q1 2026 moderat an, da steigende Propylenkosten, erhöhte Energiepreise und höhere Frachtkosten die Produktionskosten in die Höhe trieben. Die Lieferketten wurden zudem durch geopolitische Spannungen rund um wichtige Schifffahrtsrouten beeinträchtigt, was die Logistikkosten für importierte Chemikalien und Rohstoffe erhöhte. Die Nachfrage seitens der Epoxidharzhersteller verbesserte sich leicht, gestützt durch Beschichtungen für Instandhaltungszwecke, industrielle Verbundwerkstoffe und elektrische Anwendungen, während die Bautätigkeit relativ verhalten blieb. Die Abnehmer kauften weiterhin zurückhaltend ein, was zu einem Markt führte, in dem höhere Produktionskosten und nicht ein stärkerer Verbrauch der Haupttreiber für Preissteigerungen blieben.
Nordamerika
Die ECH-Preise in Nordamerika stiegen im Q1 2026 moderat an, da festere Propylenpreise und höhere Logistikkosten die Produktionsrentabilität verbesserten. Die Nachfrage nach Epoxidharzen, Klebstoffen und Schutzbeschichtungen verbesserte sich allmählich, gestützt durch den Verbrauch im Bereich der industriellen Instandhaltung und im Infrastrukturbereich. Allerdings begrenzten ein zurückhaltendes Einkaufsverhalten und ein ausreichendes regionales Angebot die Aufwärtsdynamik, sodass der Markt in erster Linie von den Rohstoffkosten und der allgemeinen makroökonomischen Stimmung bestimmt wurde und nicht von einem starken Nachfragewachstum.