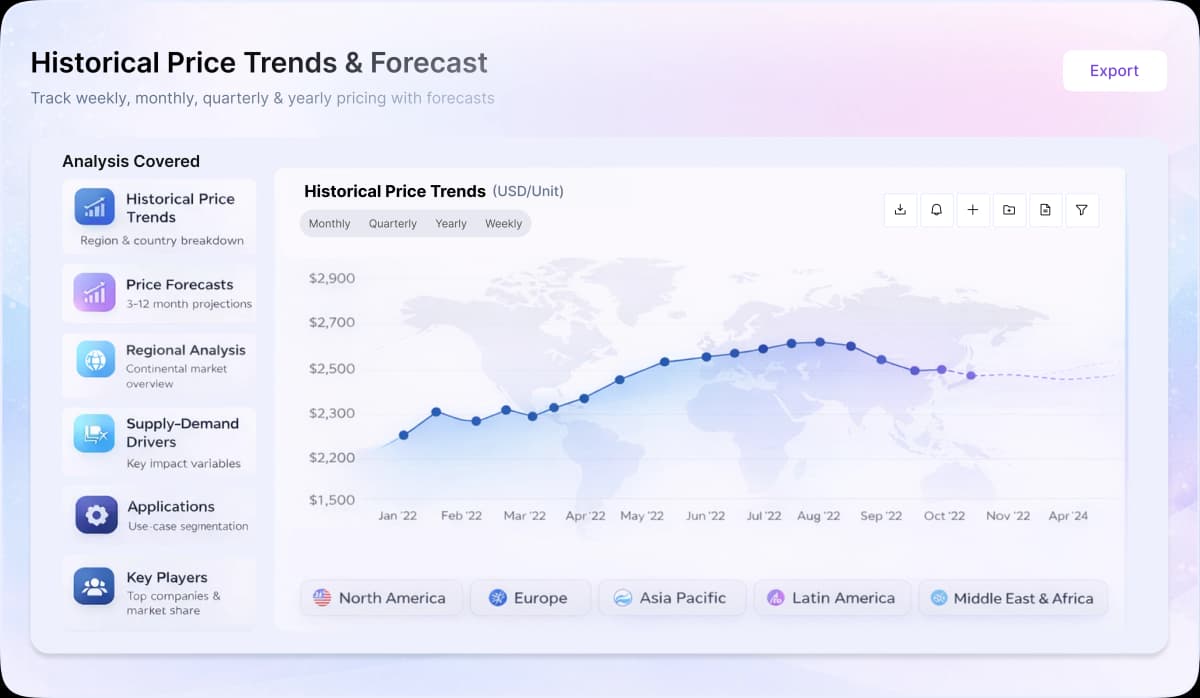
- Die weltweiten L-Lysin-Preise blieben im Q1 2026 stabil bis steigend, gestützt durch schwankende Zuckerverfügbarkeit, höhere Fermentationskosten und ein knapperes Exportangebot aus Asien.
- Der Druck auf die Rohstoffpreise verstärkte sich, da die weltweite Zuckerproduktion und die Volatilität im Zuckerhandel die Wirtschaftlichkeit der Produktion und die Exportangebote in den wichtigsten Erzeugerländern beeinträchtigten.
- Die nachgelagerte Nachfrage aus den Bereichen Tierfutter, Geflügel- und Schweineernährung blieb stabil, während die Abnehmer aufgrund erhöhter Logistik- und Lagerkosten weiterhin eine zurückhaltende Beschaffungspolitik verfolgten.
Im Q1 2026 verfolgte der L-Lysin-Markt einen moderat stabilen Trend, angeführt von Asien, insbesondere China, wo die Lieferanten trotz höherer Betriebs- und Logistikkosten stabile Exportangebote aufrechterhielten. Die geschätzte weltweite Zuckerproduktion beläuft sich für 2024/25 auf etwa 180,75 Millionen Tonnen, während Indiens Zuckerproduktion auf fast 35 Millionen Tonnen prognostiziert wurde, was sich auf die Wirtschaftlichkeit der Fermentation bei der Aminosäureproduktion auswirkte. Die Nachfrage aus dem Futtermittelbereich blieb in den Geflügel- und Schweinesektoren in Asien und Nordamerika stabil und stützte die regulären Beschaffungsaktivitäten. In Europa führten erhöhte Fracht- und Versicherungskosten im Zusammenhang mit Störungen in der Straße von Hormus zu höheren Importkosten ab Werk, während eine zurückhaltende Kaufhaltung stärkere Preisanstiege begrenzte. Reuters berichtete zudem über eine Verknappung des Zuckerangebots in Indien aufgrund geringerer Zuckerrohrerträge und vorzeitiger Schließungen von Zuckerfabriken im Q1 2026, was die Stimmung im vorgelagerten Sektor stützte.