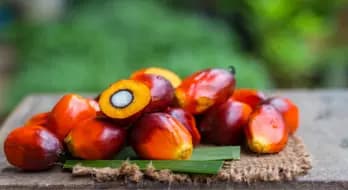
- Die RBD-Palmölmärkte legten im zweiten Quartal 2026 leicht zu, da Wetterbedenken, ein knapperes Exportangebot und höhere Produktionskosten die regionalen Preise stützten.
- Die Verfügbarkeit von Rohstoffen reagierte weiterhin empfindlich auf das Wetter in Südostasien, die Düngemittelkosten und den Biodieselverbrauch, wodurch die Wiederbeschaffungskosten trotz verbesserter globaler Produktionserwartungen stabil blieben.
- Die Nachfrage aus den Bereichen Lebensmittel, Oleochemie und Biokraftstoffe bot stetige Unterstützung, obwohl die Substitution durch konkurrierende Pflanzenöle stärkere Preisanstiege in mehreren Importmärkten begrenzte.
Asien
Die asiatischen RBD-Palmölmärkte blieben im Q2 2026 stabil, da Versorgungssorgen in ganz Südostasien die zurückhaltendere Nachfrage einiger Importeure überwogen. Die Verfügbarkeit von Palmöl wurde durch die mit El Niño verbundene Trockenheit beeinträchtigt; die indonesische Rohölproduktion dürfte um 1–2 Mio. MT zurückgehen, während die Düngemittelkosten um fast 30 % höher blieben, was die Kosten für Plantagen und Verarbeitung in die Höhe trieb. Indonesiens ausgeweitete Biodiesel-Vorgaben beanspruchten zudem einen größeren Teil des inländischen Angebots, wodurch die für den Export verfügbaren Mengen schrumpften. Malaysia blieb ein wichtiger regionaler Lieferant, doch die starke Inlands- und Exportnachfrage stützte die Wiederbeschaffungskosten. Indiens Importe schwächten sich im April ab, da institutionelle Käufer ihre Einkäufe reduzierten und auf konkurrierende Pflanzenöle umstiegen, erholten sich jedoch im Mai teilweise wieder. Dies begrenzte das Ausmaß der Preisanstiege trotz der Erwartungen eines knapperen regionalen Angebots.
Europa
Die europäischen RBD-Palmölmärkte legten im zweiten Quartal moderat zu, da die Importersatzkosten und die Nachfrage nach Biokraftstoffen das Interesse der Käufer stützten. Festere Angebotsbedingungen in Südostasien und höhere Frachtkosten ließen die Einstandskosten steigen, während regulatorische und Nachhaltigkeitsanforderungen zusätzliche Verarbeitungs- und Zertifizierungskosten verursachten. Der Verbrauch im Bereich Biokraftstoffe bildete eine stabile Nachfragebasis, doch die schwächere Nachfrage nach Speiseöl und die Substitution durch alternative Öle verhinderten einen stärkeren Anstieg. Die Käufer hielten ihre Lagerbestände im Allgemeinen unter Kontrolle und konzentrierten sich auf den kurzfristigen Bedarf.
Nordamerika
Auch die nordamerikanischen RBD-Palmölmärkte legten im zweiten Quartal zu, gestützt durch eine stetige Nachfrage aus den Bereichen Lebensmittel und Oleochemie sowie festere Kosten für den Importersatz. Lebensmittelhersteller, Hersteller von Körperpflegeprodukten und industrielle Abnehmer setzten ihre regelmäßige Beschaffung fort, während Fracht- und Importkosten die Lieferpreise stützten. Der Wettbewerb durch heimisches Sojaöl begrenzte stärkere Preiserhöhungen seitens der Lieferanten und veranlasste die Käufer dazu, ihre Lagerbestände niedrig zu halten.