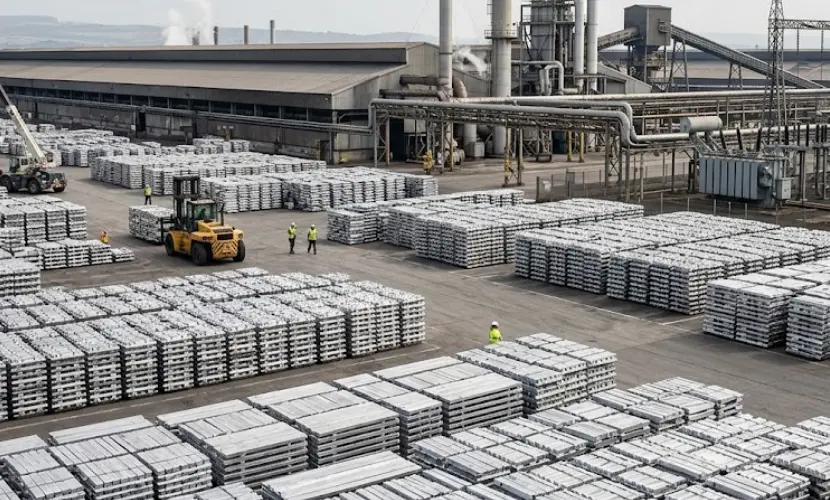
- Die weltweiten Spotmärkte für Aluminium blieben über weite Teile des Q2s 2026 stabil, da knappe Lagerbestände und Unterbrechungen bei der Primärversorgung die Preise stützten, bevor sich die Lage im Juni entspannte.
- Die Rohstoff- und Produktionskosten blieben auf hohem Niveau, da energieintensive Schmelz- und Recyclingprozesse mit höheren Betriebskosten konfrontiert waren, während sich die Erwartungen hinsichtlich einer verbesserten Versorgung den Druck gegen Ende des Quartals verringerten.
- Die Nachfrage in den nachgelagerten Bereichen wurde weiterhin durch Anwendungen in den Bereichen Automobil, Verpackung und pharmazeutische Folien gestützt, obwohl die steigende Primärproduktion in wichtigen Erzeugermärkten stärkere Kursgewinne begrenzte.
In China blieben die Aluminium-Spotpreise nahezu stabil und bewegten sich von ~1.336,79 USD/MT im Mai auf ~1.337,00 USD/MT im Juni. China blieb von dem stärkeren internationalen Preisanstieg verschont, da die Primäraluminiumproduktion ausweitete und so die inländische Verfügbarkeit verbesserte, obwohl sich das weltweite Angebot verknappte. Indien verzeichnete einen leichten Aufwärtstrend, wobei die Preise von ~1.404,13 USD/MT auf ~1.424,30 USD/MT stiegen, was einem Anstieg von ~1,4 % in den letzten beiden Monaten des Quartals entspricht. Höhere weltweite Ersatz- und Logistikkosten stützten den Anstieg, während die stabile Nachfrage aus der Automobilindustrie und dem Bereich der pharmazeutischen Verpackungen für zusätzliche Unterstützung sorgte. In Deutschland stiegen die Aluminium-Kassapreise im Berichtszeitraum von ~1.430,24 USD/MT im Mai auf ~1.458,30 USD/MT im Juni. Die Verfügbarkeit in Europa verknappte sich, da Produktionsausfälle am Golf die Einfuhren von Primärmetall reduzierten, während erhöhte Energie- und Recyclingkosten die Wiederbeschaffungskosten in die Höhe trieben. Die Erwartung einer Verbesserung der Lieferungen aus dem Golf milderte jedoch im Juni einige Versorgungsbedenken und verhinderte einen stärkeren Anstieg zum Quartalsende.