- Die weltweiten Rohsalzmärkte blieben im Q1 2026 weitgehend stabil bis fest, da hohe Frachtkosten und Störungen in der Lieferkette die ausgeglichenen Produktionsmengen in den wichtigsten Förderregionen ausglichen.
- Der Druck auf Rohstoffe und Logistik nahm zu, nachdem die Störung in der Straße von Hormus fast 20 % der weltweiten Öl- und LNG-Handelsströme beeinträchtigte, was zu einem Anstieg der Kosten für Schiffskraftstoffe, Transport und den Umschlag von Mineralien in Großmengen führte.
- Die Nachfrage im nachgelagerten Bereich wurde hauptsächlich durch Chlor-Alkali- und Enteisungsanwendungen getrieben, während eine zurückhaltende industrielle Beschaffung ein stärkeres Aufwärtsmomentum begrenzte.
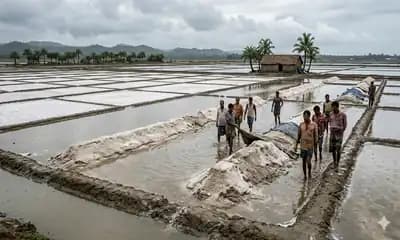
Im Q1 2026 wurde der Rohsalzmarkt vor allem durch eine stabile Nachfrage aus der chemischen Industrie sowie steigende Logistikkosten beeinflusst, die mit dem Iran-Konflikt und den Beeinträchtigungen des Schiffsverkehrs im Nahen Osten zusammenhingen. In den Vereinigten Staaten wurde die inländische Salzproduktion im Jahr 2025 auf 40 Millionen Tonnen geschätzt, während sich der Verkauf oder Verbrauch von Salz auf insgesamt fast 39 Millionen Tonnen belief, was auf ein ausgeglichenes Angebot auf dem Markt hindeutet. Auf die chemische Industrie entfielen etwa 42 % des gesamten Salzabsatzes, wobei Chlor- und Natronlaugehersteller weiterhin die größten nachgelagerten Abnehmer waren und so eine stetige industrielle Nachfrage stützten. Die Enteisung von Autobahnen machte rund 37 % des Gesamtverbrauchs aus, obwohl milde Winterbedingungen eine stärkere saisonale Beschaffung einschränkten. Steigende Preise für Bunkerkraftstoffe und die Umleitung von Schiffen um die Straße von Hormus erhöhten die Transport- und Importkosten für Mineralien in loser Schüttung, was trotz ausreichender inländischer Versorgung zu einer stabileren Marktstimmung beitrug. Die Importabhängigkeit blieb bei etwa 24 % des sichtbaren Verbrauchs, wodurch die Käufer weiterhin den Schwankungen der Frachtkosten und globalen Versandverzögerungen ausgesetzt waren. Industrieabnehmer hielten aufgrund der Unsicherheit hinsichtlich der Erholung im verarbeitenden Gewerbe und der schwachen Nachfrage nach Bauchemikalien weitgehend an ihren kurzfristigen Einkaufsstrategien fest.