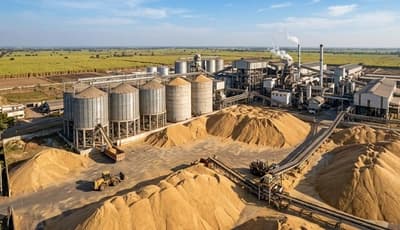
Die Rohzuckerpreise standen im gesamten Q4 unter Abwärtsdruck, was auf außergewöhnlich hohe Produktionsmengen aus Brasilien zurückzuführen war. Die Zuckerrohrernte brachte erhebliche Erträge, die frühere Prognosen übertrafen, wobei die Zuckerproduktion trotz leicht geringerer Verarbeitungsmengen im Vergleich zum Vorjahr auf einem hohen Niveau blieb. Die Zuckerausbeute verbesserte sich deutlich, was auf günstige Verarbeitungsbedingungen gegen Ende der Verarbeitungssaison zurückzuführen war.
Die Exportaktivitäten übertrafen die Markterwartungen, da anhaltend hohe Erträge in der späten Saison dazu führten, dass die Versandmengen die des Vergleichszeitraums des Vorjahres überstiegen. Brasilien behauptete seine Position als weltweit führender Lieferant, wobei die kumulierten Exportmengen ein historisch hohes Niveau erreichten. Das reichliche Angebot aus Brasilien in Verbindung mit günstigen Ernteprognosen aus Indien und Thailand sorgte für einen starken globalen Versorgungsausblick, der die Preisdynamik stark belastete.
Das Quartal endete mit einer gewissen Marktstabilisierung, da die Produzenten mit Rentabilitätsbedenken konfrontiert waren und Analysten begannen, ihre Produktionsschätzungen anzupassen. Es kam zu Diskussionen über mögliche Umschichtungen bei der Zuckerrohrverwendung hin zur Ethanolproduktion anstelle der Zuckerherstellung, da sinkende Süßstoffpreise die Margen der Zuckerfabriken schmälerten.