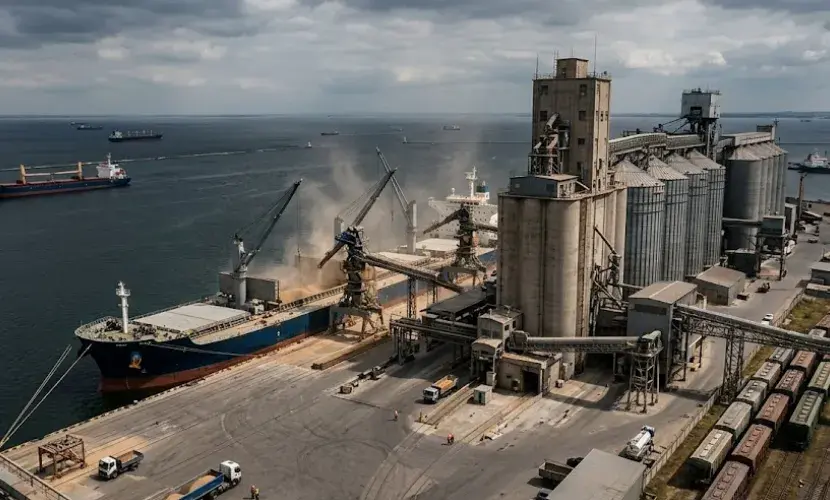
- Die Weizenpreise entwickelten sich im 2. Quartal 2026 uneinheitlich: In Asien gaben die Preise aufgrund des Angebots an Neuernte nach, während die westlichen Märkte durch Wetterbedingungen und Exportrisiken gestützt wurden.
- Der Druck durch die Futtermittelpreise blieb hoch, da hohe Düngemittel- und Dieselkosten die Verkaufserwartungen der Erzeuger ankurbelten und die Anbauentscheidungen in wichtigen Exportmärkten beeinflussten.
- Die nachgelagerte Nachfrage seitens der Mühlen und Futtermittelhersteller blieb lebhaft, doch die Käufer verhielten sich angesichts des wettbewerbsfähigen Angebots aus dem Schwarzmeerraum und Indien weiterhin wählerisch.
Asien
In China lagen die Weizenpreise in den ersten beiden Monaten des zweiten Quartals 2026 bei ca. 2,85 RMB/kg bzw. ca. 2,81 RMB/kg. Der Rückgang war hauptsächlich saisonbedingt, da Henan bis zum 9. Juni die Ernte auf rund 5,6 Millionen Hektar abgeschlossen hatte, was 99,1 % seiner Weizenanbaufläche entsprach und die Verfügbarkeit der neuen Ernte verbesserte. In Indien lagen die Weizenpreise im April bei ca. 25,70 INR/kg und im darauffolgenden Monat bei ca. 24,87 INR/kg, was einem Rückgang von ca. 3,2 % entspricht. Der indische Markt gab nach, da sich die Versorgungssicherheit im Inland verbesserte, nachdem die Regierung ihr Weizenankaufsziel auf 34,5 Millionen Tonnen angehoben hatte. Die Exportverfügbarkeit stieg ebenfalls, nachdem Indien eine zusätzliche Exportquote genehmigt hatte, doch Ladungen aus dem Schwarzen Meer blieben wettbewerbsfähiger, was eine stärkere exportgetriebene Stützung einschränkte.
Europa
In Frankreich lagen die Weizenpreise im April bei ~0,20 EUR/kg und im darauffolgenden Monat bei ~0,20 EUR/kg. Die Weizenpreiskurve in der Region verzeichnete im genannten Zeitraum einen Anstieg von ~1,5 %. Die europäischen Preise fanden leichte Unterstützung durch die weltweite Versorgungsunsicherheit, höhere Kosten für landwirtschaftliche Betriebsmittel und Wetterbedenken in konkurrierenden Anbaugebieten. Ein stärkerer Aufwärtstrend wurde jedoch durch das reichliche Angebot aus dem Schwarzen Meer gebremst. Die Ernte in Russland wurde auf 87,2 Millionen Tonnen prognostiziert, während die Ukraine voraussichtlich 23,2 Millionen Tonnen produzieren und über Lagerbestände von 4,7 Millionen Tonnen verfügen würde. Diese Mengen sorgten dafür, dass Importeure preisbewusst blieben, und begrenzten aggressive europäische Käufe.
Nordamerika
In den Vereinigten Staaten lagen die Weizenpreise im April bei ca. 209,41 USD/MT und im Mai bei ca. 215,27 USD/MT. In den ersten beiden Monaten zeigte die Grafik einen Anstieg von ca. 2,8 %. Die US-Preise stiegen, da sich die weltweiten Exportwerte festigten und sich die Nachfrage im Futtermittelsektor in Asien verbesserte. Das US-Landwirtschaftsministerium (USDA) prognostizierte für die Ernte 2026/27 eine Gesamtweizenproduktion in den USA von 1,543 Milliarden Bushel, nach 1,985 Milliarden Bushel im Wirtschaftsjahr 2025/26. Diese rückläufigen Produktionsaussichten dürften die Inlandspreise stützen und die Wettbewerbsfähigkeit im Export stärken, auch wenn die weltweite Nachfrage weiterhin empfindlich auf die Preisgestaltung der Lieferanten aus dem Schwarzmeerraum reagiert.
Analysteneinschätzung
Laut „Procurement Resource“ könnten die Weizenpreise aufgrund des Angebots aus dem Schwarzmeerraum und der Ankunft der neuen Ernte weiterhin unter Druck stehen. Wetterrisiken, hohe Produktionskosten und eine stetige Importnachfrage könnten jedoch einen starken Rückgang verhindern.