- 2026년 1분기 전 세계 천일염 시장은 주요 생산 지역의 생산 수준이 균형을 유지했음에도 불구하고 높은 운송 비용과 공급망 차질이 발생하면서 대체로 안정세에서 강세를 나타냈습니다.
- 호르무즈 해협의 운송 차질로 전 세계 원유 및 LNG 교역량의 약 20%가 영향을 받으면서 원료 및 물류 비용 부담이 커졌고, 이에 따라 선박 연료, 운송 및 벌크 광물 취급 비용이 상승했습니다.
- 다운스트림 수요는 주로 클로르알칼리 및 제빙 용도에서 발생했으며, 산업 부문의 신중한 조달로 인해 가격 상승세는 제한적이었습니다.
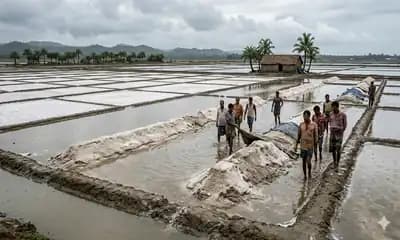
2026년 1분기 천일염 시장은 주로 안정적인 화학 산업 수요와 이란 분쟁 및 중동 해상 운송 차질로 인한 물류 비용 상승의 영향을 받았습니다. 미국의 천일염 생산량은 2025년에 약 4,000만 톤으로 추산되었으며, 판매 또는 자체 사용된 소금은 약 3,900만 톤에 달해 시장 전반의 공급 여건이 균형을 유지했음을 보여주었습니다. 화학 산업은 전체 소금 판매량의 약 42%를 차지했으며, 염소 및 가성소다 제조업체가 최대 다운스트림 소비자로 남아 안정적인 산업 수요를 뒷받침했습니다. 도로 제빙은 전체 소비량의 약 37%를 차지했지만, 온화한 겨울 날씨로 인해 계절적 조달 확대는 제한적이었습니다. 벙커유 가격 상승과 호르무즈 해협을 우회하는 선박 운항으로 벌크 광물의 운송 및 수입 비용이 증가했으며, 충분한 국내 공급에도 불구하고 시장 심리는 강세를 나타냈습니다. 수입 의존도는 전체 명목 소비량의 약 24% 수준을 유지해 구매업체들이 운임 변동성과 글로벌 해상 운송 지연에 계속 노출되었습니다. 산업 구매업체들은 제조업 회복의 불확실성과 건설 부문과 연계된 화학제품 수요 부진으로 인해 대체로 단기 구매 전략을 유지했습니다.