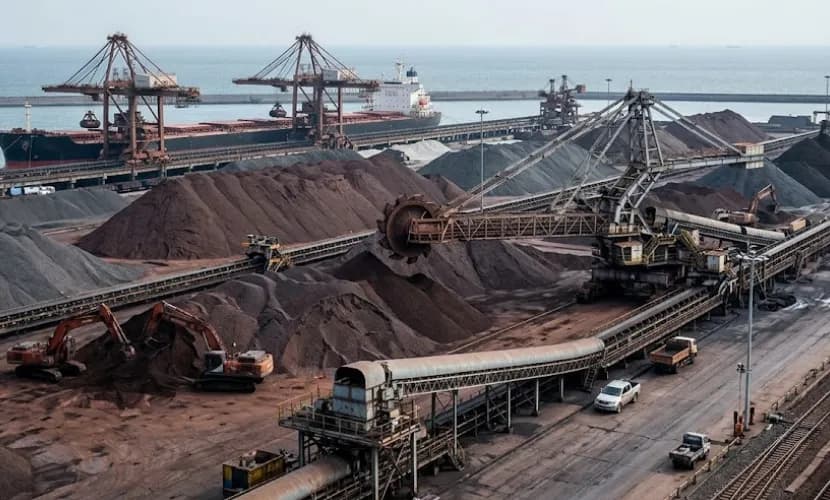
- 2026년 2분기 글로벌 철광석 가격은 혼조세를 보이다가 약세를 나타냈는데, 재고 보충과 공급 차질로 인해 초반에는 상승세를 보였으나, 이후 재고 증가, 철강 마진 축소, 해상 공급 증가로 인해 지속적인 하락 압력을 받았다.
- 원자재 및 상류 부문 공급은 호주와 브라질의 주요 광산 기업들의 생산량 증가에 힘입어 지지를 받았으나, 운임 및 에너지 비용은 분기 후반에 완화되기 전까지 비용 측면에서 일시적인 지지 요인으로만 작용했다.
- 하류 철강 수요는 여전히 핵심 동력으로 작용했으나, 중국의 조강 생산량이 감소했고, 전 세계 제철소들은 마진 압박과 비수기 소비에 대응해 조달량을 조정했다.
아시아
중국의 월평균 철광석 가격은 4월에 kg당 약 0.77위안, 다음 달에는 kg당 약 0.79위안으로 약 1.9% 상승했다. 가격은 처음에는 제철소의 재고 보충과 용강 생산 증가로 상승했으나, 이후 철강 마진이 축소되고 철강 생산량이 전년 대비 감소하며 항만 재고가 증가함에 따라 최종 수요 부진을 시사하며 약세를 보였습니다. 한편, 인도의 4월 월평균 철광석 가격은 kg당 약 5.34루피였으며, 다음 달에는 kg당 약 5.56루피로 약 4.1% 상승했습니다. 아시아 전반의 수요 부진에도 불구하고 상대적으로 안정적인 산업 수요에 힘입어 꾸준한 철강 생산 활동과 국내 제철소의 조달 증가로 가격이 상승했습니다.
유럽
독일의 경우, 4월 철광석 월평균 가격은 kg당 약 0.09유로였으며, 다음 달에는 kg당 약 0.09유로로 약 1.8% 상승했습니다. EU의 조강 생산량이 전년 대비 부진한 상태를 유지했고, 산업 생산 및 건설 활동의 개선 폭이 제한적이어서 철광석 수요에 미미한 지지 효과만 제공함에 따라 가격은 대체로 안정세를 유지했습니다.
북미
북미의 4월 월평균 철광석 가격은 104.60달러/MT 정도였으며, 다음 달에는 약 107.00달러/MT로 약 2.3% 상승했습니다. 다른 지역에 비해 철강 생산 증가세가 강세를 보이며 가격이 소폭 상승한 반면, 산업 생산은 안정세를 유지했으나 전반적인 전 세계 해상 공급 과잉으로 인해 더 큰 상승폭은 제한되었습니다.